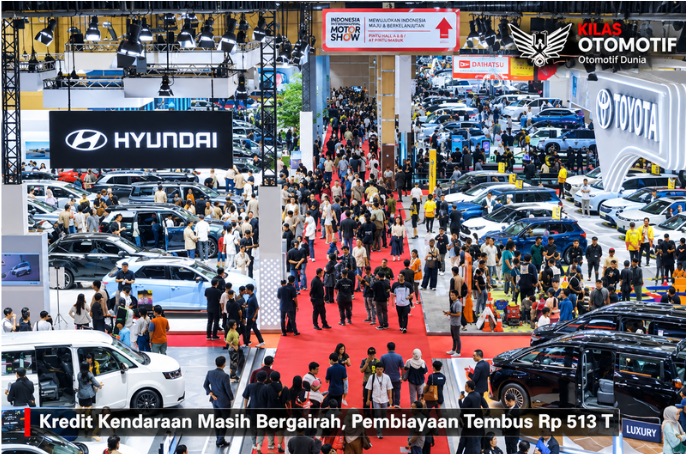
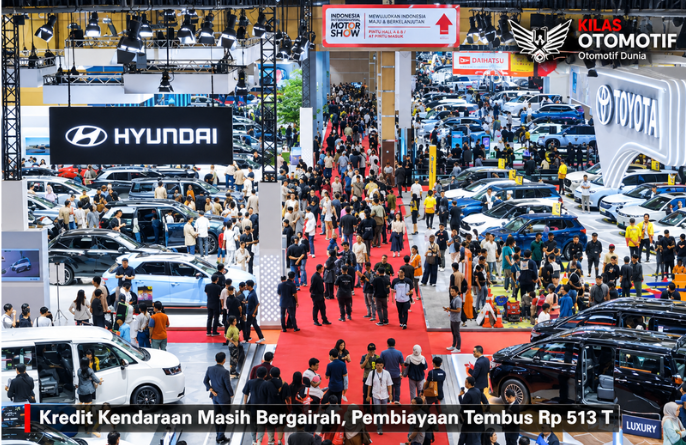
Kredit Kendaraan Masih Bergairah, Pembiayaan Tembus Rp 513 T
Kilasotomotif.id – Kredit Kendaraan Masih Bergairah, Pembiayaan Tembus Rp 513 Triliun
Jakarta – Industri pembiayaan kendaraan bermotor di Indonesia masih menunjukkan kinerja yang cukup kuat di tengah kondisi ekonomi yang penuh tantangan. Hingga Juli 2026, piutang perusahaan pembiayaan atau multifinance tercatat mencapai Rp513,05 triliun.
Data tersebut menunjukkan bahwa aktivitas pembiayaan masih bergerak positif. Otoritas Jasa Keuangan (OJK) mencatat piutang pembiayaan perusahaan pembiayaan tumbuh secara tahunan, sementara peningkatan pembiayaan modal kerja menjadi salah satu faktor yang ikut menopang kinerja industri.
Kondisi ini menjadi sinyal bahwa kebutuhan masyarakat terhadap fasilitas pembiayaan masih cukup tinggi. Kendaraan bermotor, baik mobil maupun sepeda motor, menjadi salah satu sektor yang berkaitan erat dengan aktivitas perusahaan pembiayaan.
Berdasarkan laporan OJK, piutang pembiayaan perusahaan pembiayaan pada Juli 2026 tumbuh 2,01 persen secara tahunan (year on year/yoy) menjadi Rp513,05 triliun. Pertumbuhan tersebut terutama didukung oleh pembiayaan modal kerja yang meningkat 6,32 persen yoy.
Pembiayaan Kendaraan Masih Menjadi Bagian Penting
Pertumbuhan industri multifinance tidak bisa dilepaskan dari peran pembiayaan kendaraan bermotor. Bagi sebagian masyarakat, skema kredit menjadi pilihan untuk mendapatkan kendaraan tanpa harus menyediakan dana pembelian secara tunai.
Kondisi tersebut juga memberikan ruang bagi industri otomotif untuk menjaga aktivitas penjualan. Ketika akses pembiayaan tetap tersedia, konsumen memiliki alternatif dalam menyesuaikan kemampuan finansial dengan kebutuhan kendaraan.
Namun, pertumbuhan pembiayaan tidak serta-merta berarti seluruh masyarakat meningkatkan pembelian kendaraan. Kemampuan membayar cicilan, besaran uang muka, suku bunga, tenor, serta kondisi ekonomi rumah tangga tetap menjadi pertimbangan utama sebelum mengambil kredit.
Karena itu, perkembangan pembiayaan kendaraan perlu dilihat bersama dengan kualitas kredit. Pertumbuhan yang sehat bukan hanya ditentukan oleh besarnya nilai pembiayaan, tetapi juga kemampuan konsumen memenuhi kewajibannya.
Risiko Kredit Masih Terkendali
Di tengah peningkatan aktivitas pembiayaan, OJK mencatat kualitas pembiayaan perusahaan multifinance masih berada dalam kondisi yang terkendali.
Rasio Non-Performing Financing (NPF) gross perusahaan pembiayaan pada Juli 2026 berada di level 3,03 persen. Sementara itu, NPF net tercatat 0,81 persen.
Angka tersebut menjadi salah satu indikator bahwa meskipun industri terus menyalurkan pembiayaan, risiko gagal bayar masih dapat dikelola. Dibandingkan Juni 2026, NPF gross sedikit meningkat dari 3,01 persen menjadi 3,03 persen, sedangkan NPF net tetap berada di 0,81 persen.
OJK juga mencatat gearing ratio perusahaan pembiayaan berada di angka 2,10 kali. Posisi tersebut masih jauh di bawah batas maksimum 10 kali yang ditetapkan regulator.
Dengan demikian, struktur pembiayaan perusahaan multifinance masih memiliki ruang yang cukup terhadap batas risiko yang ditentukan. Meski demikian, prinsip kehati-hatian tetap diperlukan karena kondisi ekonomi dapat berubah dan memengaruhi kemampuan konsumen dalam membayar angsuran.
BNPL Ikut Mengalami Pertumbuhan
Selain pembiayaan kendaraan, perkembangan industri multifinance juga dipengaruhi oleh produk pembiayaan digital, termasuk layanan Buy Now Pay Later (BNPL).
Berdasarkan data OJK yang dihimpun melalui Sistem Layanan Informasi Keuangan (SLIK), pembiayaan BNPL oleh perusahaan pembiayaan tumbuh cukup tinggi pada Juli 2026.
Nilai pembiayaan BNPL perusahaan pembiayaan tercatat sebesar Rp13,62 triliun, meningkat 54,65 persen yoy. Meski pertumbuhannya tinggi, rasio NPF gross untuk pembiayaan BNPL tercatat turun menjadi 3,03 persen dari 3,09 persen pada bulan sebelumnya.
Pertumbuhan ini menunjukkan semakin beragamnya produk pembiayaan yang tersedia bagi masyarakat. Di sisi lain, perkembangan tersebut juga menuntut konsumen untuk semakin memahami konsekuensi penggunaan fasilitas kredit.
Kemudahan memperoleh pembiayaan sebaiknya diimbangi dengan kemampuan menghitung cicilan dan mempertimbangkan pendapatan bulanan. Dengan begitu, penggunaan kredit tidak justru menimbulkan tekanan keuangan pada masa mendatang.
Ekonomi Nasional Masih Menjadi Faktor Penentu
Kinerja perusahaan pembiayaan juga berlangsung bersamaan dengan perkembangan ekonomi nasional. OJK mencatat ekonomi Indonesia pada kuartal II 2026 tumbuh 5,29 persen yoy, meskipun lebih rendah dibandingkan pertumbuhan kuartal I yang mencapai 5,61 persen.
Konsumsi rumah tangga masih menjadi salah satu penopang utama perekonomian. Selain itu, investasi dan belanja pemerintah turut memberikan kontribusi terhadap pertumbuhan ekonomi.
Situasi tersebut memberikan konteks penting bagi industri pembiayaan. Ketika konsumsi masyarakat tetap terjaga, kebutuhan terhadap berbagai produk pembiayaan juga memiliki peluang untuk terus berkembang.
Namun, tekanan global tetap menjadi tantangan. Ketidakpastian geopolitik dan tekanan inflasi dapat memengaruhi biaya hidup maupun keputusan masyarakat dalam melakukan pembelian barang bernilai besar, termasuk kendaraan bermotor.
Karena itu, pelaku industri pembiayaan harus tetap menjaga keseimbangan antara ekspansi bisnis dan kualitas kredit.
Industri Multifinance Dituntut Tetap Hati-hati
Besarnya nilai piutang pembiayaan hingga Rp513,05 triliun memperlihatkan bahwa industri multifinance masih mempunyai peran penting dalam perekonomian nasional.
Perusahaan pembiayaan bukan hanya memberikan fasilitas kredit untuk kebutuhan konsumsi, tetapi juga mendukung kegiatan usaha melalui pembiayaan modal kerja. Pada Juli 2026, pembiayaan modal kerja tercatat tumbuh 6,32 persen yoy.
Perkembangan tersebut menunjukkan bahwa pembiayaan memiliki fungsi yang lebih luas daripada sekadar mendukung pembelian kendaraan.
Di sektor otomotif, keberadaan multifinance tetap menjadi salah satu faktor penting yang membantu konsumen mendapatkan akses terhadap kendaraan. Bagi pelaku usaha, kendaraan juga dapat menjadi bagian dari kebutuhan operasional, sehingga pembiayaan dapat berkaitan langsung dengan kegiatan produktif.
Meski demikian, perusahaan pembiayaan tetap perlu mempertahankan standar penilaian kredit yang sehat. Pertumbuhan volume pembiayaan sebaiknya tidak dilakukan dengan mengabaikan profil risiko calon debitur.
Peluang hingga Akhir 2026
Melihat perkembangan hingga Juli 2026, industri pembiayaan masih memiliki peluang untuk mempertahankan tren positif sampai akhir tahun.
Besarnya kebutuhan masyarakat terhadap kendaraan, aktivitas usaha, serta berkembangnya produk pembiayaan digital menjadi sejumlah faktor yang dapat menopang industri multifinance.
Di sisi lain, kemampuan konsumen dalam membayar cicilan akan menjadi faktor penting. Kondisi ekonomi, harga kendaraan, biaya kepemilikan, serta kebijakan pembiayaan dapat memengaruhi keputusan masyarakat.
Bagi industri otomotif, ketersediaan pembiayaan yang sehat menjadi salah satu elemen pendukung untuk menjaga permintaan kendaraan. Sementara bagi konsumen, kredit kendaraan tetap perlu dipertimbangkan secara matang dengan memperhitungkan uang muka, cicilan bulanan, tenor, biaya administrasi, asuransi, dan kemampuan keuangan jangka panjang.
Dengan piutang pembiayaan mencapai Rp513,05 triliun, industri multifinance menunjukkan bahwa akses masyarakat terhadap pembiayaan masih bergerak. Tantangan berikutnya adalah memastikan pertumbuhan tersebut berlangsung secara sehat dan berkelanjutan.
Jika kualitas kredit tetap terjaga dan daya beli masyarakat mampu bertahan, pembiayaan kendaraan berpotensi terus menjadi salah satu bagian penting dalam pergerakan industri otomotif Indonesia sepanjang 2026.